Deux modèles, construits seul, sur des sociétés cotées
Construits à partir de documents publics et de données de marché. Rendements et valorisations reflètent mes propres hypothèses.
Project Zenith · Modèle LBO · Projet personnel, 2026
Zendesk, retrait de la cote : modèle LBO et note d’investissement, 10,2 Md$
10,2 Md$
Valeur de l’opération, Hellman & Friedman et Permira, 2022
6,2x
Multiple de chiffre d’affaires payé ; le multiple d’EBITDA n’est pas significatif
env. 13 %
TRI de mon scénario central, 1,8x sur cinq ans
env. 64 $
Prix par action compatible avec un TRI de 20 %, contre 77,50 $ payés
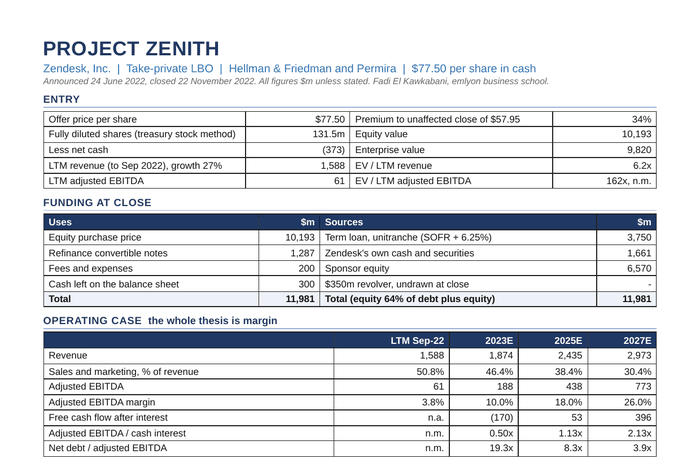
(s’ouvre dans un nouvel onglet)Le haut de la fiche de synthèse d’une page : valorisation à l’entrée, financement à la clôture et scénario opérationnel.
En 2022, Hellman & Friedman et Permira ont retiré Zendesk de la cote pour 10,2 Md$. J’ai reconstitué l’opération à partir des documents SEC et du merger proxy : le financement à la clôture, un scénario opérationnel, un échéancier de dette avec cash sweep et ligne revolving, un DCF et des comparables boursiers. Dans mon scénario central, l’opération rapporte 1,8x et environ 13 % sur cinq ans, en deçà de ce que vise un fonds de cette taille. Plutôt que d’ajuster les hypothèses jusqu’à obtenir un meilleur résultat, j’ai calculé le prix qu’un rendement de 20 % permettrait de payer, et expliqué d’où vient l’écart.
Méthode
EBITDA ajusté LTM. Méthode du rachat d’actions (treasury stock method) et passage des capitaux propres à la valeur d’entreprise. Tableau emplois-ressources. Scénario opérationnel intégrant les produits constatés d’avance dans le BFR. Échéancier de dette avec ligne revolving et cash sweep. Rendements, avec tables de sensibilité au multiple de sortie et au prix d’entrée. DCF et comparables boursiers.
Constat
Les 10,2 Md$ largement cités correspondent à la valeur des capitaux propres, non à la valeur d’entreprise : Zendesk détenait plus de trésorerie que de dette. À 162x l’EBITDA ajusté LTM, l’opération ne peut pas se lire en multiples d’EBITDA : l’entrée se mesure donc sur le chiffre d’affaires, comme l’ont fait les acquéreurs.
Construction
8 onglets et 866 formules actives. Chaque hypothèse est accompagnée de sa source ou de son raisonnement, et tous les contrôles sont au vert. Données de marché : NY Fed, Trésor américain et Damodaran.
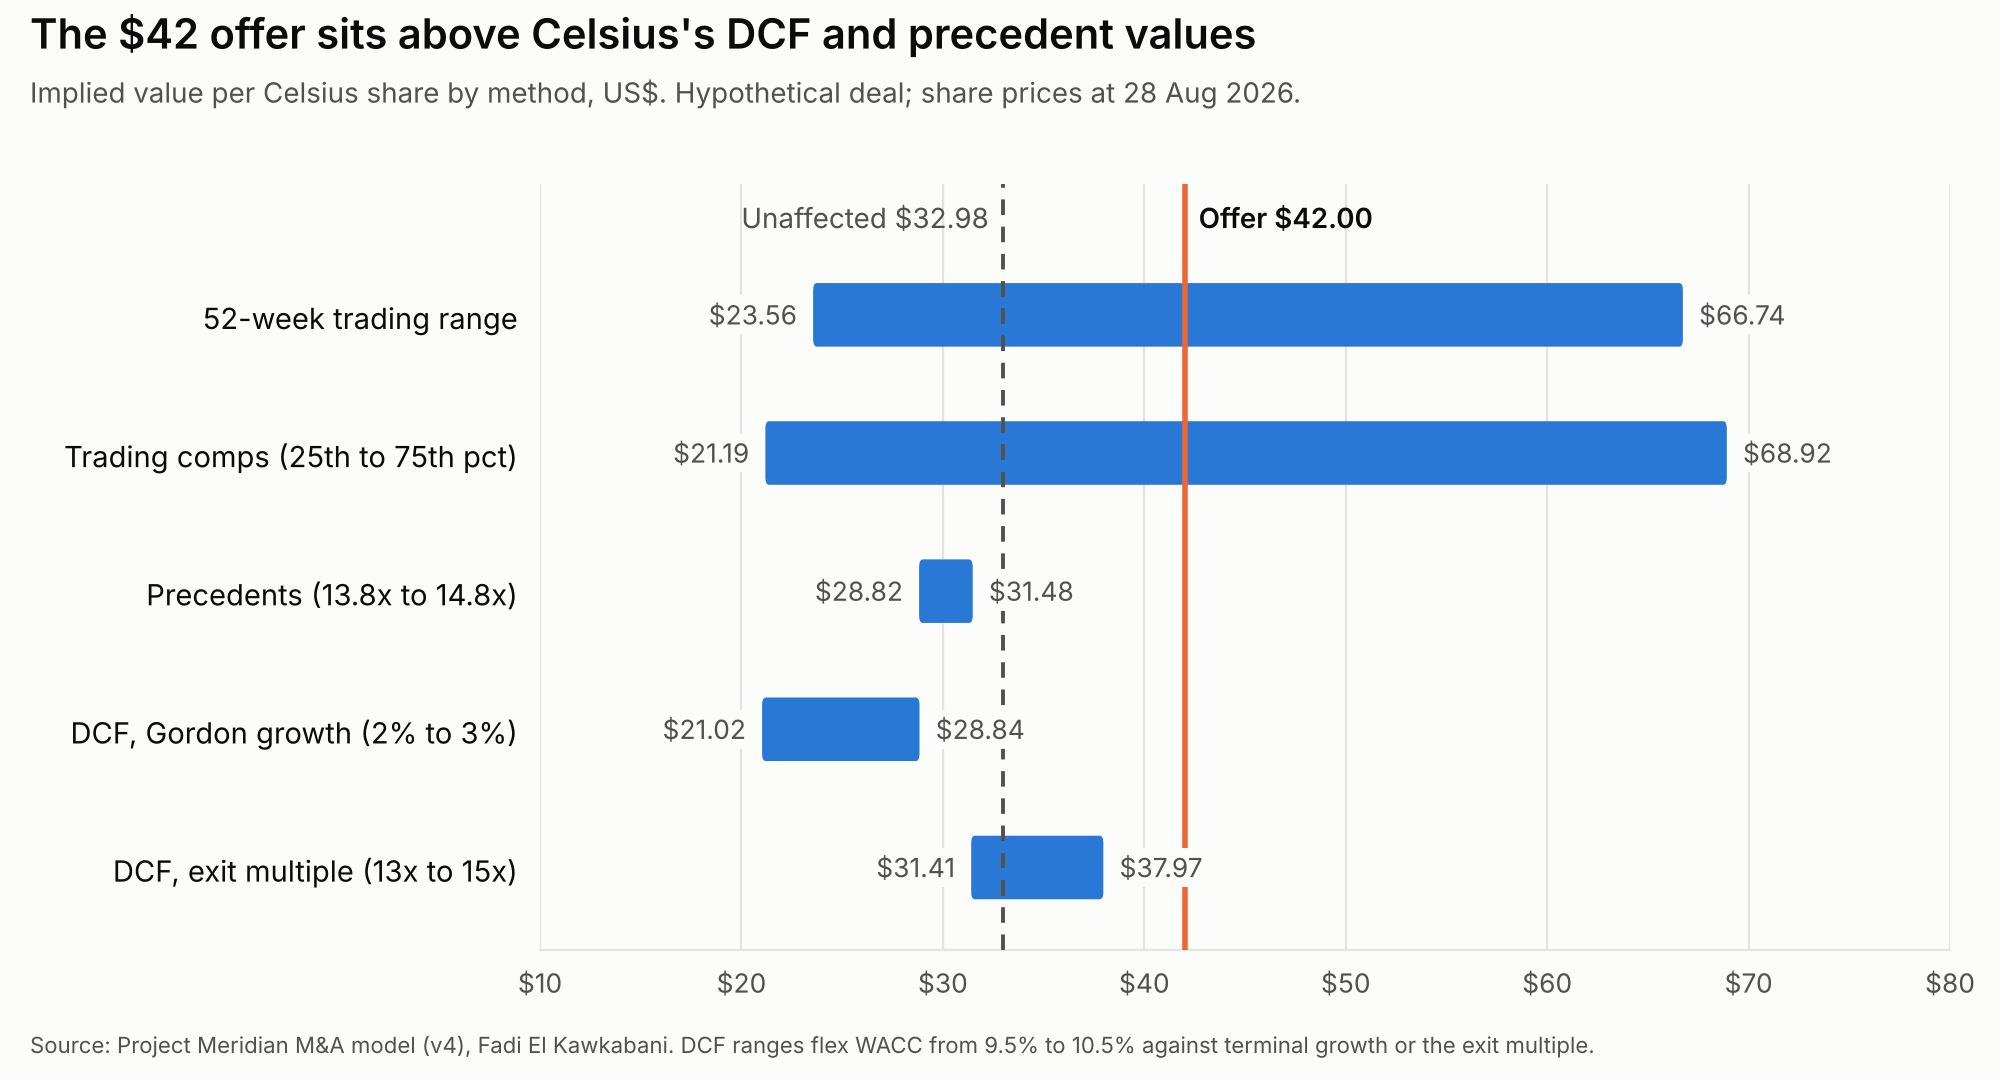
Prime : offre à 42,00 $ contre un cours non affecté de 32,98 $
18,8x
VE / EBITDA ajusté 2025, contre une médiane des pairs à 18,0x
1,4x
Valeur des synergies rapportée à la prime ; 0,6x sur les seules économies de coûts
+3,4 %
Relution du BPA en année 3, neutre en année 1
(s’ouvre dans un nouvel onglet)Football field : valeur implicite par action Celsius selon la méthode, face à l’offre de 42,00 $ et au cours non affecté de 32,98 $.
Une acquisition hypothétique de Celsius Holdings par PepsiCo. Deux modèles à trois états financiers liés, un par société, de 2023 réalisé à 2030 prévisionnel, équilibrés chaque année sans variable d’ajustement et rapprochés des 10-K. Celsius est valorisée de trois façons : DCF à un WACC de 10,0 %, comparables boursiers sous Capital IQ et transactions comparables. L’opération vient ensuite : une offre de 42,00 $ par action, soit une prime de 27,3 %, payée à 75 % en numéraire et 25 % en actions PepsiCo. Le BPA est neutre la première année puis relutif dès la deuxième.
Méthode
Modèles à trois états financiers liés et plans d’affaires à 2030 pour les deux sociétés. DCF à un WACC de 10,0 %, avec les deux méthodes de valeur terminale recoupées. Comparables boursiers sous Capital IQ et transactions comparables. Emplois-ressources, allocation du prix d’acquisition avec l’impôt différé sur la réévaluation, synergies progressives, relution et dilution du BPA avec sensibilités, et impact sur le crédit.
Constat
PepsiCo détient déjà la totalité des actions de préférence convertibles de Celsius, 1,76 Md$ en valeur comptable. L’opération ne porte donc que sur les actions ordinaires : les actions de préférence restent dans la valeur d’entreprise pour les multiples, puis disparaissent avec leurs dividendes à la consolidation. Le test de valeur compte plus que la relution : les synergies couvrent 1,4 fois la prime, mais seulement 0,6 fois sur les seules économies de coûts, si bien que la thèse repose sur la croissance du chiffre d’affaires.
Construction
10 onglets, 9 contrôles d’intégrité au vert, aucune variable d’ajustement et aucune référence circulaire. Chaque résultat clé a été recalculé indépendamment à partir des hypothèses, avec un résultat identique.
Opération hypothétique, construite à des fins d’analyse. Ni réelle, ni conseillée.
Expérience
Conseil à Genève, aux côtés d’un fonds de capital-risque
ETLYON, Genève, Suisse
avr. 2026 à sept. 2026
Stagiaire en conseil financier et IT · en lien direct avec le dirigeant, associé d’un fonds de capital-risque
Réorganisation de la data room en 10 rubriques et intégration d’un assistant IA de recherche et de recoupement.
Co-préparation, avec le comptable du fonds, du reporting semestriel aux souscripteurs (LP) : valeur liquidative de 5 classes de parts en CHF et EUR, TVPI.
Contribution à la modélisation de la table de capitalisation entièrement diluée d’une société du portefeuille : plus de 40 actionnaires, 3 catégories d’actions, 3 plans d’actionnariat salarié.
Revue du modèle financier d’une start-up et correction de 4 erreurs (liens rompus, valeurs saisies en dur).
Réalisation d’un dossier de due diligence de contrepartie (points d’arrêt go/no-go, modèle de notation) pour un raffineur de métaux précieux.
Nadim Khoury Physio Center, Liban
juin 2024 à juil. 2024
Stagiaire en comptabilité
Saisie des écritures comptables, rapprochement des factures fournisseurs avec les relevés bancaires, suivi des comptes fournisseurs et de la trésorerie hebdomadaire d’un cabinet médical.
Cours : modélisation financière, évaluation d’entreprise, analyse financière, fusions-acquisitions, due diligence financière et quality of earnings, financements LBO, comptabilité IFRS et normes françaises.
Sorbonne Université, Paris, France
sept. 2022 à mai 2025
Licence en Informatique, mineure Management · GPA : 3,5/4,0
Algorithmique, structures de données, bases de données, Python et statistiques, avec comptabilité, économie et management en mineure.
Bloomberg Market Concepts (BMC) et Finance Fundamentals (BFF)
Langues
Trilingue français, anglais et arabe, niveau natif
Centres d’intérêt
Musculation (5 ans), basketball, course à pied et pêche sportive
À propos
Informatique d’abord, finance ensuite
J’ai étudié l’informatique à Sorbonne Université avant de m’orienter vers la finance à emlyon, où je suis en dernière année du MSc in Finance, parcours Corporate Finance. Trois ans d’algorithmique, de structures de données et de bases de données d’abord, puis la valorisation, la modélisation et l’analyse financière.
Cet ordre compte. C’est pourquoi je préfère construire un modèle en partant d’une feuille blanche plutôt que de reprendre celui d’un autre, et pourquoi je vérifie la fiabilité des données sous-jacentes avant de m’en servir.
D’avril à septembre 2026, j’ai été stagiaire en conseil financier et IT chez ETLYON à Genève, en lien direct avec le dirigeant, associé d’un fonds de capital-risque. Le travail allait du reporting aux souscripteurs du fonds et de la table de capitalisation d’une société du portefeuille jusqu’à la revue de modèles et la due diligence.
Je termine à emlyon fin avril 2027. Je travaille en français, en anglais et en arabe.
 (s’ouvre dans un nouvel onglet)